Inleiding
Deze paragraaf geeft informatie over in welke mate de gemeente financiële tegenvallers kan opvangen. Volgens het 'Besluit begroting en verantwoording provincies en gemeenten' bestaat het weerstandsvermogen uit de verhouding tussen de weerstandscapaciteit en alle niet-kwantificeerbare risico's.
De beschikbare weerstandscapaciteit bestaat uit de middelen en mogelijkheden die de gemeente heeft of kan krijgen om onverwachte kosten te dekken of om een onverwachte daling van inkomsten te compenseren. Niet gekwantificeerde risico's zijn gebeurtenissen die buiten de controle van de gemeente vallen en waarvoor geen voorzieningen of reserves zijn gevormd. Deze kunnen belangrijk zijn voor de balans of de financiële positie.
In deze paragraaf staan:
- de vermogenspositie
- de kengetallen van de financiële positie
- de beschikbare weerstandscapaciteit
- de risicoanalyse
- de ratio weerstandsvermogen
Het is de verantwoordelijkheid van de gemeenteraad om ervoor te zorgen dat de begroting altijd sluitend is. Een sluitende begroting zonder weerstandsvermogen betekent echter dat er geen ruimte is voor tegenvallers. Dit kan de uitvoering van de programma's in gevaar brengen. Daarom is een financiële buffer noodzakelijk. Hoe groot die buffer moet zijn, hangt af van het risicoprofiel van de gemeente. Factoren die hierbij een rol spelen zijn onder andere: sociale structuur, groeipotenties en interne bedrijfsvoering.
Vermogenspositie
Prognose balans 2027 - 2030 (bedragen in € x € 1.000)
| Activa | 2027 | 2028 | 2029 | 2030 | Passiva | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|---|---|---|---|
|
Vaste activa |
|
|
|
|
Eigen vermogen (vaste passiva) |
|
|
|
|
|
Immateriële vaste activa |
0 |
0 |
0 |
0 |
Algemene reserves |
31.281 |
29.110 |
27.318 |
27.319 |
|
Materiële vaste activa |
128.250 |
134.162 |
158.398 |
193.859 |
Bestemmingsreserves |
8.126 |
8.656 |
8.529 |
8.352 |
|
|
|
|
|
|
Dekkingsreserves |
32.588 |
31.100 |
29.617 |
28.133 |
|
|
|
|
|
|
|
|
|
|
|
|
Totaal vaste activa |
128.250 |
134.162 |
158.398 |
193.859 |
Totaal eigen vermogen (vaste passiva) |
71.995 |
68.866 |
65.464 |
63.804 |
|
|
|
|
|
|
|
|
|
|
|
|
Financiële vaste activa |
|
|
|
|
Vreemd vermogen lang (vaste passiva) |
|
|
|
|
|
Kapitaalverstrekkingen aan deelnemingen |
80 |
80 |
80 |
80 |
Voorzieningen |
18.292 |
20.015 |
17.125 |
12.655 |
|
Overige langlopende geldleningen |
4.800 |
4.456 |
4.127 |
3.812 |
Vaste schulden (looptijd > 1 jaar) |
16.500 |
15.917 |
15.334 |
14.751 |
|
|
|
|
|
|
|
|
|
|
|
|
Totaal financiële vaste activa |
4.880 |
4.536 |
4.207 |
3.892 |
Totaal vreemd vermogen lang (vaste passiva) |
34.792 |
35.932 |
32.459 |
27.406 |
|
|
|
|
|
|
|
|
|
|
|
|
Vlottende activa |
|
|
|
|
Vreemd vermogen kort (vlottende passiva) |
|
|
|
|
|
Voorraden onderhanden werk: |
|
|
|
|
Netto vlottende schulden |
21.943 |
29.500 |
60.282 |
102.141 |
|
Bouwgrond In Exploitatie (BIE) |
0 |
0 |
0 |
0 |
Overige overlopende passiva |
11.000 |
11.000 |
11.000 |
11.000 |
|
Uitzettingen met een looptijd < 1 jaar |
6.500 |
6.500 |
6.500 |
6.500 |
|
|
|
|
|
|
Liquide middelen |
0 |
0 |
0 |
0 |
|
|
|
|
|
|
Overlopende activa |
100 |
100 |
100 |
100 |
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
Totaal vlottende activa |
6.600 |
6.600 |
6.600 |
6.600 |
Totaal vreemd vermogen kort (vlottende passiva) |
32.943 |
40.500 |
71.282 |
113.141 |
|
|
|
|
|
|
|
|
|
|
|
|
Totaal activa |
139.730 |
145.298 |
169.205 |
204.351 |
Totaal passiva |
139.730 |
145.298 |
169.205 |
204.351 |
Toelichting :
Uit deze balans blijkt dat er een financieringsbehoefte is de komende jaren.
Kengetallen financiële positie (cijfers per 31-12)
|
|
Rekening 2025 | Begroting 2026 | Begroting 2027 |
|---|---|---|---|
|
Netto schuldquote |
-17,7% |
18,8% |
35,5% |
|
Netto schuldquote gecorrigeerd voor alle verstrekte leningen |
-22,3% |
15,0% |
31,6% |
|
Solvabiliteitsratio |
62,1% |
62,0% |
51,5% |
|
Structurele exploitatieruimte |
3,9% |
1,6% |
2,8% |
|
Grondexploitatie |
1,0% |
0,6% |
0,0% |
|
Belastingcapaciteit |
92,6% |
96,1% |
98% |
Toelichting gehanteerde kengetallen
Netto schuldquote (%):
Dit kengetal geeft inzicht in het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen. Het geeft zodoende een indicatie in welke mate de rentelasten en aflossingen op de exploitatie drukken. Hoe lager dit percentage is, hoe gunstiger de financiële positie. Het percentage van 35,5% betekent dat er meer uitzettingen zijn dan schulden.
Netto schuldquote (inclusief verstrekte leningen en hiervoor gecorrigeerd) (%):
Deze indicator laat zien hoe groot de schuld van de gemeente is in verhouding tot de inkomsten, waarbij ook wordt meegerekend hoeveel geld de gemeente heeft uitgeleend aan bijvoorbeeld woningcorporaties, andere overheden of verbonden partijen.
Omdat deze leningen ook risico’s met zich meebrengen, worden ze meegenomen in de berekening. Hoe lager het percentage, hoe beter de financiële positie van de gemeente.
Solvabiliteitsratio (%):
Deze indicator laat zien in hoeverre we in staat zijn om aan onze financiële verplichtingen op lange termijn te voldoen. Het wordt berekend door het eigen vermogen te delen door het totale vermogen. Hoe hoger het percentage, hoe beter we in staat zijn om aan onze toekomstige financiële verplichtingen te voldoen. Met een solvabiliteitsratio van 51,5% kunnen we in de toekomst aan onze financiële verplichtingen voldoen.
Structurele exploitatieruimte (%):
Dit kengetal berekent de structurele baten minus lasten, gecorrigeerd met structurele mutaties in reserves, gedeeld door de totale baten, gecorrigeerd met structurele mutaties in reserves, uitgedrukt in een percentage. Hoe hoger het percentage, hoe meer ruimte er is voor structurele uitgaven. Financieel gezien moet ernaar worden gestreefd om structurele lasten zoveel mogelijk af te dekken door structurele baten. Het percentage is > 0%, wat betekent dat er een gezonde balans is tussen de structurele uitgaven en de structurele baten.
Grondexploitatie (%):
Dit kengetal laat zien hoeveel geld de gemeente heeft geïnvesteerd in gronden (zoals bouwgrond) ten opzichte van de totale inkomsten, zonder de invloed van de reserves mee te rekenen.
Als de gemeente investeert in grond (bijvoorbeeld voor toekomstige bouwprojecten), dan stijgt de waarde van de gronden en ook het risico – dit zorgt ervoor dat het kengetal hoger wordt.
Als er juist gronden worden verkocht, levert dat geld op en daalt de waarde van de gronden – en dus ook het kengetal. Voor de gemeente Best geldt dat er op dit moment relatief weinig bouwgrond in exploitatie is. Dat betekent dat het financiële risico op dit gebied beperkt is.
Belastingcapaciteit (%):
Dit cijfer laat zien hoeveel belasting een gemiddeld gezin in Best betaalt, vergeleken met het landelijke gemiddelde. Het gaat om de OZB (onroerendezaakbelasting), rioolheffing en afvalstoffenheffing. We rekenen met een woning van gemiddelde WOZ-waarde.
Best scoort 98%. Dat betekent dat inwoners in Best minder betalen dan het gemiddelde in Nederland.
Het Rijk deelt dit cijfer in drie groepen in:
- Categorie A: weinig risico
- Categorie B: gemiddeld risico
- Categorie C: veel risico
|
|
Categorie A | Categorie B | Categorie C | Kengetal Begroting 2027 | KwalificatieBest |
|---|---|---|---|---|---|
|
Netto schuldquote |
< 90% |
tussen 90% en 130% |
> 130% |
35,5% |
A |
|
Netto schuldquote gecorrigeerd |
< 90% |
tussen 90% en 130% |
> 130% |
31,6% |
A |
|
Solvabiliteitsratio |
> 50% |
tussen 20% en 50% |
< 20% |
51,5% |
A |
|
Structurele exploitatieruimte |
> 0% |
0% |
< 0% |
2,8% |
A |
|
Grondexploitatie |
< 20% |
tussen 20% en 35% |
> 35% |
0,0% |
A |
|
Belastingcapaciteit |
< 95% |
tussen 95% en 105% |
> 105% |
98% |
B |
Kengetallen financiële positie meerjarenraming 2028-2030
|
|
Meerjarenraming 2028 | Meerjarenraming 2029 | Meerjarenraming 2030 |
|---|---|---|---|
|
Netto schuldquote |
42,6% |
70,8% |
105,9% |
|
Netto schuldquote gecorrigeerd voor alle verstrekte leningen |
38,8% |
67,2% |
102,6% |
|
Solvabiliteitsratio |
47,4% |
38,7% |
31,2% |
|
Structurele exploitatieruimte |
0,8% |
1,3% |
1,1% |
|
Grondexploitatie |
0,0% |
0,0% |
0,0% |
|
Belastingcapaciteit |
95,4% |
93,9% |
93,5% |
Beschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit van de gemeente is als volgt opgebouwd:
- onbenutte belastingcapaciteit onroerende-zaakbelastingen (OZB)
- budget voor het doen van onvoorziene uitgaven
- vrije algemene reserve
- stille reserves: het verschil tussen de actuele liquidatiewaarde en de boekwaarde van activa (gemeentelijke eigendommen).
In de onderstaande tabel is de beschikbare weerstandscapaciteit weergegeven:
| Weerstandscapaciteit | Bedrag x € 1.000 |
|---|---|
|
Jaarlijkse exploitatie : |
|
|
Onbenutte belastingcapaciteit OZB |
3.269 |
|
Stelpost voor onvoorziene uitgaven |
51 |
|
Totaal weerstandscapaciteit in de jaarlijkse exploitatie |
3.320 |
|
Vermogenssfeer per 1 januari 2027: |
|
|
Vrije algemene reserve |
38.591 |
|
Stille reserves |
1.267 |
|
Totaal weerstandscapaciteit in de vermogenssfeer |
39.858 |
Voor het afdekken van risico's gebruiken wij alleen de weerstandscapaciteit in de vermogenssfeer.
Toelichting
Onbenutte belastingcapaciteit onroerende-zaakbelastingen (OZB)
Voor de OZB wordt door het ministerie van Binnenlandse Zaken en Koninkrijksrelaties de zogenaamde artikel 12-norm gehanteerd. Dit is het OZB-tarief dat een gemeente minimaal moet hanteren om in aanmerking te komen voor een artikel 12-uitkering. In de meicirculaire 2026 wordt hiervoor een normpercentage van 0,1595% van de WOZ-waarde aangegeven. De onbenutte belastingcapaciteit OZB betreft het verschil tussen het in de gemeente geldende tarief en het normtarief voor artikel 12-gemeenten.
Onvoorzien
Het budget voor onvoorziene uitgaven is in 2027 € 51.000.
Vrije algemene reserve
De vrije algemene reserve is een reserve waarvoor de gemeenteraad nog geen besteding heeft vastgelegd. Voor de berekening in deze paragraaf wordt de stand van deze reserve volgens deze begroting per 1 januari 2027 gehanteerd. Het saldo van de vrije algemene reserve wordt per 1 januari 2027 geraamd op € 38.591.000.
Stille reserves
Er is sprake van een stille reserve wanneer de actuele liquidatiewaarde van een gemeentelijk eigendom hoger is dan de boekwaarde. Het gaat hierbij om alle gemeentelijke eigendommen die niet voor de openbare dienst bestemd zijn.
Voorbeeld hiervan is:
- Landbouwgronden, die (nog) niet in bouwgrondexploitaties zijn opgenomen.
De stille reserve bedraagt per 1 januari 2027 € 1.267.000.
Financiële risicoanalyse
Ambities kunnen niet gerealiseerd worden zonder risico’s te nemen. Het is belangrijk dat de gemeenteraad de financiële risico’s kent en hierop stuurt. Per 1 oktober 2026 is een nieuwe risicoanalyse uitgevoerd. Hieronder vindt u de resultaten.
In hoeverre kan onze organisatie financiële tegenvallers opvangen?
Uit de risicoanalyse blijkt dat onze organisatie uitstekend in staat is om niet begrote financiële tegenvallers op te vangen, dit is conform het beleidsakkoord ‘We doen het Samen’.
Of we financiële tegenvallers kunnen opvangen hangt af van twee factoren:
-de risico’s die de gemeente loopt,
-de middelen die de gemeente vrij kan maken om risico’s op te vangen
Hieronder lichten we deze twee factoren toe.
Welke financiële risico’s loopt onze gemeente?
Hieronder staan de belangrijkste financiële risicogebieden naast de Grondexploitaties benoemd:
1.Informatievoorziening ten behoeve van de bedrijfsvoering
2.Juridische geschillen
3.Sociaal Domein
4.Werkloosheidsuitkeringen, wachtgelden en loondoorbetalingen
5.Informatiebeveiliging en privacy
6.Inflatie
7.Omgevingswet
8.Boekwaarden van gronden
9.Vastgoed
10.Milieu
Welke financiële risico’s zijn veranderd?
Hieronder vindt u de wijzigingen in de risico's per 1 oktober 2026 ten opzichte van de laatste analyse per 1 oktober 2025[1].
[1] Voor de grondexploitaties is de laatste analyse uitgevoerd per 1 april 2026 (ten behoeve van de jaarrekening 2025)
Risicogebieden
Informatievoorziening t.b.v. bedrijfsvoering
De kans op verstoringen in de bedrijfsvoering door bijv. brand en cybercriminaliteit is aanwezig. Afhankelijk van de oorzaak en de omvang kan de gevolgschade variëren. Daarnaast is het risico-onderdeel welke betrekking heeft op mogelijke extra kosten voor de intensivering van maatschappelijke opgaven is meegenomen in deze berekening. De risico’s op het gebied van bedrijfsvoering zijn nu ingeschat op € 19.380.000 (was € 17.905.000). De gewogen risicokans is gebleven op 9%.
Juridische geschillen
De juridische geschillen waren er geen nieuwe ontwikkelingen ten opzichte van de vorige analyse. Het risicobedrag is gebleven op € 2.700.000 met een risicokans van 60%.
Sociaal domein
Inwoners kunnen bij ons terecht voor:
-uitkeringen;
-zorgvoorzieningen voor jeugdigen;
-voorzieningen en ondersteuning zodat zij zo lang mogelijk zelfstandig thuis kunnen blijven wonen of meer mogelijkheden hebben om aan het sociale leven mee te doen.
We hebben voor het sociaal domein € 3.712.000 nodig als buffer om risico’s op te vangen. We hebben hier nu € 918.000 voor gereserveerd (risicoreserve Sociaal domein). Dit houdt in dat we onvoldoende hebben gereserveerd om alle gecalculeerde risico’s in het sociaal domein op te vangen. Voor het verschil van € 2.794.000 gebruiken we de vrije algemene reserve als buffer.
Werkloosheidsuitkeringen, wachtgelden en loondoorbetalingen
Naar aanleiding van nieuwe cijfers is het totale risicobedrag verhoogd van € 1.338.750 naar € 1.404.000. De risicokans blijft gelijk (72%).
Informatiebeveiliging en privacy (voorheen overtreding wet en regelgeving)
Risicokans op 6% gebleven. Het totale risicobedrag is verhoogd van €11.525.000 naar €12.125.000. Deze stijging komt door toevoeging van een nieuw risico-onderdeel, ontwikkelingen binnen dit vakgebied (cyberaanval op gemeente Epe).
Inflatie
Dit is het risico dat de prijzen meer stijgen dan begroot. Het totale risicobedrag wordt nu geschat op € 6.324.435 (was € 2.732.000) met een gewogen risicokans van 5% (was 5%).
Omgevingswet
Op basis van ervaringscijfers zijn de risico’s bijgesteld. De risicokans was geschat op 44% en is nu bijgesteld naar 47%. Het totale risicobedrag is verhoogd van € 405.000 naar € 496.000. Per saldo is het effect gering ten opzichte van vorig jaar.
Boekwaarden van gronden
Binnen de boekwaarden van gronden hebben geleid tot een nieuwe inschatting. Het totale risicobedrag is van € 767.000 naar € 305.843 verlaagd vanwege nieuwe eigenaar. De risicokans blijft op 41%.
Milieu
Nieuwe onderdelen toegevoegd zoals duurzaamheid. De nieuwe onderdelen vormen geen risico voor 2027 omdat deze in de begroting is verwerkt. Het totale risicobedrag is nu €152.500 met een gewogen risicokans van 10%.
Wat is de nieuwe risico inschatting?
We hebben voor de grondexploitaties voldoende gereserveerd als buffer om onvoorziene risico’s op te vangen. Daarom staat dit risicogebied niet in onderstaande tabel. Voor het sociaal domein hebben we op dit moment onvoldoende gereserveerd om alle gecalculeerde risico’s[1] op te vangen. Daarom gebruiken we de vrije algemene reserve als buffer om het rest risico op te vangen.
Ook voor de overige risicogebieden gebruiken we de vrije algemene reserve als buffer.
[1]Restrisico sociaal domein: € 3.712.000 aan risico’s – € 918.000 reserve sociaal domein = € 2.794.000
Tabel 1: financiële risico’s
| Risico |
Gevolgen | Kans |
Max financieel gevolg |
Invloed |
|---|---|---|---|---|
|
Informatievoorziening ten behoeve van de bedrijfsvoering
|
De kans op het stilvallen van de bedrijfsvoering of gevolgschade hiervan |
9% |
€ 19.380.000 |
23.79% |
|
Juridische geschillen |
Extra lasten; niet begroot |
60% |
€ 2.700.000 |
22.1% |
|
Sociaal domein |
Extra lasten; niet begroot |
53% |
€ 2.794.000
|
20.2% |
|
Wachtgeld |
Lasten van werkloosheidsuitkeringen, wachtgelden en loondoorbetalingen |
72% |
€ 1.404.000 |
13.79% |
|
Informatiebeveiliging en privacy |
Extra lasten als gevolg van een boete en financiele schade door datalek |
6% |
€ 12.125.000 |
9.92% |
|
Inflatie |
Risico dat prijzen meer stijgen dan begroot |
5% |
€ 6.324.435 |
4.31% |
|
Omgevingswet |
Extra lasten; niet begroot |
47% |
€ 496.000 |
3.18% |
|
Boekwaarden van gronden |
Verlaging van boekwaarden |
41% |
€ 305.843 |
1.71% |
|
Vastgoed |
Extra lasten; niet begroot |
2% |
€ 2.909.561 |
0.79% |
|
Milieu |
Extra lasten; niet begroot |
10% |
€ 152.500 |
0.21% |
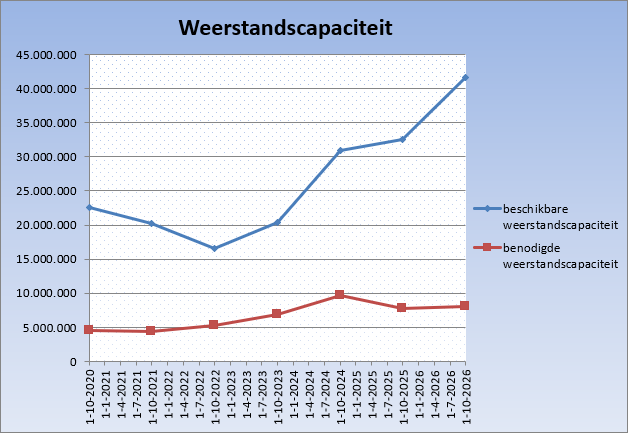
| Met bovenstaande risicoschatting hebben we € 8.015.733 nodig om financiële tegenvallers op te vangen. We hebben € 41.642.000 beschikbaar. Onze organisatie is dus prima in staat om niet begrote financiële tegenvallers op te vangen. Ten opzichte van de vorige risicoanalyse (€ 7.796.735) hebben we nu meer geld nodig om tegenvallers op te vangen. Hieronder staat bovenstaande informatie in cijfers en grafieken weergegeven. |
|---|
|
|
|---|
Tabel 2: Beschikbare weerstandscapaciteit in de vermogenssfeer
| Weerstand | Huidige capaciteit |
|---|---|
|
Vrije algemene reserve per 1-1-2027 |
€ 38.591.000 |
|
Stille reserves per 1-1-2027 |
€ 1.267.000 |
|
Totale weerstandscapaciteit in de vermogenssfeer per 1-1-2027 |
€ 39.858.000 |
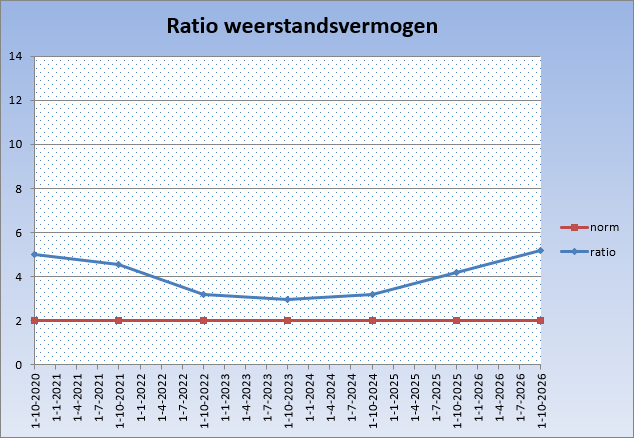
Ratio weerstandsvermogen:
Beschikbare weerstandscapaciteit € 39.858.000 / Benodigde weerstandscapaciteit € 8.015.733 = 5,0
Tabel 3: Weerstandsnorm
| Waarderingscijfer | Ratio | Betekenis |
|---|---|---|
|
A |
>2.0 |
uitstekend |
|
B |
1.4-2.0 |
ruim voldoende |
|
C |
1.0-1.4 |
voldoende |
|
D |
0.8-1.0 |
matig |
|
E |
0.6-0.8 |
onvoldoende |
|
F |
<0.6 |
ruim onvoldoende |
Het ratio van onze gemeente valt in klasse A. Dit duidt op een uitstekend weerstandsvermogen.