Inleiding
Deze paragraaf gaat in op de wijze waarop we met financiering omgaan in de komende periode. Onder financiering wordt verstaan het omgaan met financiële middelen (geld, leningen en beleggingen).
Het hebben van regels voor het omgaan met financiële middelen is belangrijk om:
- duurzame toegang tot financiële markten tegen acceptabele condities te garanderen;
- financieringsmiddelen te beschermen tegen ongewenste financiële risico’s, zoals renterisico's, koersrisico's, kredietrisico's en liquiditeitsrisico's;
- kosten te minimaliseren die ontstaan als er financieringstekorten optreden;
- renteresultaten te optimaliseren als er financieringsoverschotten zijn;
- ervoor te zorgen dat er steeds tijdig middelen beschikbaar zijn om betalingsverplichtingen na te komen.
De regels die voor decentrale overheden voor het omgaan met financiële middelen gelden zijn vastgelegd in de wet Fido. Daarnaast zijn er lokale regels voor het omgaan met financiële middelen. Deze zijn vastgelegd in het Financieringsstatuut 2025.
Hieronder wordt eerst ingegaan op de externe (niet lokaal beïnvloedbare) ontwikkelingen. Vervolgens wordt aan de hand van diverse lokale omstandigheden en ontwikkelingen ingegaan op onze financieringssituatie.
Ontwikkelingen financiering
Externe ontwikkelingen financiering
In de afgelopen periode was sprake van economische tegenwind, onder meer door de Amerikaanse importheffingen en de oorlog in het Midden-Oosten.
De korte rente (3-maands Euribor, de referentie voor kortlopende financiering) is van augustus 2025 tot en met augustus 2026 opgelopen van circa 2% naar ruim 2,5%.
De lange rente (10-jaars swaprente, de referentie voor langlopende financiering) is in dezelfde periode gestegen van bijna 2% naar ruim 3%.
De belangrijkste oorzaken van de rentestijgingen in de achterliggende periode zijn de aanhoudende inflatie en het conflict in het Midden-Oosten.
Verderop in deze paragraaf is de rentevisie opgenomen, met een nadere toelichting op de (verwachte) ontwikkelingen. Deze visie vormt samen met de geldstromenprognose de basis voor de rentedoorrekeningen in deze begroting en biedt houvast bij financieringsbeslissingen.
Interne ontwikkelingen financiering
-Financiële ontwikkelingen
De verwachte inkomsten en uitgaven vanaf 2027 zijn verwerkt in een geldstromenprognose (zie verderop in deze paragraaf). In deze geldstromenprognose zijn alle verwachte inkomsten en uitgaven doorgerekend en uitgezet in de tijd. Ten opzichte van de financieringsparagraaf in begroting 2026 is de begroting aanzienlijk beleidsarmer en zijn investeringen realistischer weggezet in de tijd. Dit alles leidt tot aanzienlijke voordelige bijstelling van de renteopbrengsten en -lasten
-Lokale ontwikkelingen
In voorgaande jaren hadden we te maken met diverse onzekere kasstromen voor enkele grote projecten van tientallen miljoenen. Genoemd worden onder andere de grondexploitaties, de fusiekosten, de ontwikkelingen in het stationsgebied, de ontwikkelingen rondom de schaalsprong inclusief KTM 1 en 2 en de ontwikkelingen rondom de financiering van schoolgebouwen. Alhoewel de verwachting van inkomsten en uitgaven in deze begroting bijgewerkt is, is niet ondenkbaar dat geplande inkomsten en uitgaven als gevolg van lokale en regionale keuzes nog ingrijpend wijzigen in de nabije toekomst. Wijzigingen in het tijdstip van ontvangen van inkomsten en het doen van uitgaven, hebben financiele rentegevolgen voor Best.
Rentevisie
Hieronder is de actuele renteontwikkeling en -visie (per 1 september 2026) grafisch weergegeven. De toekomstverwachtingen zijn gebaseerd op de gemiddelde verwachtingen van banken (bron: Thésor rentenotitie juli 2026).
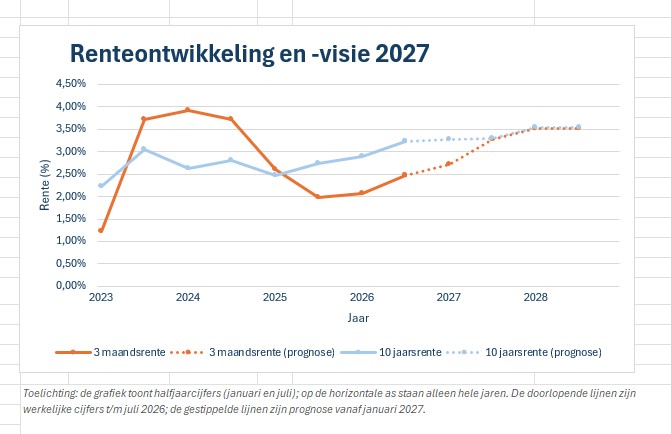
Op basis van verwachtingen van enkele vooraanstaande banken, wordt verwacht dat zowel de lange rente als de korte rente in de komende periode een licht stijgende trend vertoond. .
Ontwikkeling lange rente in relatie tot de actuele financieringsbehoefte
De referentierente voor de ontwikkeling van de lange rente (> 1 jaar rente vast periode) is de 10-jaars Swap rente.
Vanaf 2030 wordt een financieringstekort verwacht van ongeveer € 11,7 miljoen, waarvoor naar verwachting wordt geleend. Rekening gehouden is met een rentelast van 3,5% over het gemiddeld financieringstekort in 2028. Verwezen wordt naar de liquiditeitsprognose, verderop in deze paragraaf.
Ontwikkeling korte rente in relatie tot de financieringsbehoefte
De referentierente voor de ontwikkeling van de korte rente (<=1 jaar rente vast periode) is de 3-maands Euribor.
Tot en met 2029 wordt een financieringsoverschot verwacht. Over dit overschot wordt rente ontvangen vanuit de schatkist van het Rijk. Rekening is gehouden met een rentevergoeding van 2,1% over het financieringsoverschot. De verwachte rentevergoeding is verwerkt in de liquiditeitsprognose, zie verderop in deze paragraaf.
Renteresultaat
Onderstaande tabel geeft inzicht in het renteresultaat:
Bedragen x € 1.000 (-/- = nadelig)
|
Omschrijving: |
2027 |
|
a. Rente aangetrokken financieringen |
-169 |
|
|
|
|
b. Rente verstrekte financieringen |
661 |
|
Rentesaldo financieringen (voordelig) |
491 |
|
d: Rentebaten vanuit grondexploitaties |
50 |
|
Rentesaldo na directe toerekeningen |
542 |
|
e1: -/- rente over eigen vermogen |
0 |
|
e2: -/- rente over voorzieningen |
0 |
|
Rentesaldo |
542 |
|
f. toegerekende rente aan taakvelden (via renteomslag)* |
0 |
|
Renteresultaat (voordelig) |
542 |
* In 2027 is sprake van een voordelig renteresultaat, waardoor geen rente wordt toegerekend aan de taakvelden. De voornaamste oorzaak van het voordelige renteresultaat is de verwachte rentevergoeding over het saldo in het schatkist van het Rijk.
Overzicht verstrekte en opgenomen leningen
Het overzicht verstrekte en opgenomen leningen kan worden onderverdeeld in 3 hoofdrubrieken:
A. Verstrekte leningen
Het betreft:
- leningen in het kader van de publieke taak, verwachte boekwaarde per 1 januari 2027 € 0,31 miljoen;
- startersleningen, verwachte boekwaarde per 1 januari 2027 € 3,6 miljoen;
- Zonnepanelen "De Groene Zone tranche 1", verwachte boekwaarde per 1 januari 2027 € 1,1 miljoen.
B. Financiële middelen met een korte rentevastperiode ≤ 1 jaar
Per 1 januari 2027 wordt een financieringsoverschot in de schatkist van het Rijk verwacht van € 36,0 miljoen.
C. Opgenomen leningen
Per 8 maart 2022 zijn 2 lineaire langlopende geldleningen aangetrokken van elk € 10 miljoen. Eén met een looptijd van 30 jaar en één met een looptijd van 40 jaar. De boekwaarde van deze leningen is per 1 januari 2027 € 17.083.000.
Risicobeheersing financieringen
Risico’s worden beheerst door:
- te beslissen op basis van een actuele liquiditeitsprognose;
- het hanteren van een actuele rentevisie;
- te toetsen aan de kasgeldlimiet, ter beheersing van renterisico's op korte schulden;
- te toetsen aan de renterisiconorm, ter beheersing van renterisico's op lange schulden;
- het opvragen van meerdere offertes.
Geldstromenprognose
Bij een geldstromenprognose worden ingaande en uitgaande geldstromen in de tijd uitgezet. Met behulp van een actueel en kwalitatief goed inzicht in het verloop van de geldstromen, wordt inzichtelijk hoeveel rente ten laste of ten gunste van het exploitatiesaldo komt. Daarnaast is de prognose ondersteunend aan het nemen van toekomstige financierngsbeslissingen. Met de prognose streven we daarnaast naar minimalisering van kosten en maximale renteopbrengsten binnen de kaders van de relevante wetgeving.
De kaders waarbinnen wij opereren zijn met name vastgelegd in de wet Fido (landelijke regelgeving) en in het Financieringsstatuut 2025 (lokale regelgeving).
Prognose ontwikkeling financieringssaldo 2027 - 2030 (in euro's)
| Omschrijving | 2026 | 2027 | 2028 | 2029 | 2030 |
|
|---|---|---|---|---|---|---|
|
Saldo financieringsmiddelen 15-8-2026 |
53.157.000 |
|
|
|
|
|
|
Uitgaven t/m 31-12-2026 (-/- = uitgaven) |
-17.109.000 |
|
|
|
|
|
|
Raming financieringsmiddelen per 31-12-2026 |
36.048.000 |
|
|
|
|
|
|
Saldo per 1-1- |
|
36.048.000 |
18.777.000 |
4.799.000 |
-1.857.000 |
|
|
Saldo inkomsten / uitgaven in jaar (-/- = uitgaven) |
|
-17.271.000 |
-13.978.000 |
-6.656.000 |
-23.794.000 |
|
|
|
|
|
|
|
|
|
|
Financieringsmiddelen per 31-12 |
|
18.777.000 |
4.799.000 |
-1.857.000 |
-25.651.000 |
|
Renterisicobeheersing voor de korte termijn: de kasgeldlimiet
De kasgeldlimiet stelt een limiet aan het bedrag dat een gemeente aan leningen met een kortlopende rente (< 1 jaar) mag hebben. Bij een overschrijding van deze limiet van meer dan twee kwartalen, moeten leningen boven de limiet omgezet worden naar leningen met een langlopende rente (> 1 jaar). Leningen met een kortlopende rente hebben het kenmerk dat de rente relatief vaak opnieuw wordt vastgesteld. Elk renteherzieningsmoment is een risico, omdat de rente op de herzieningsmomenten hoger kan zijn. Door een lening met een kortlopende rente om te zetten naar een lening met een langlopende rente wordt het aantal renteherzieningsmomenten beperkt. Hierdoor wordt minder renterisico op de leningen gelopen.
De kasgeldlimiet is afhankelijk van het begrotingstotaal en het percentage dat door de landelijke overheid is vastgesteld. Het percentage is op dit moment 8,5% van het begrotingstotaal. Decentrale overheden zijn verplicht om de kasgeldlimiet aan de provincie te rapporteren.
Berekening kasgeldlimiet:
Begrotingstotaal 2027 (afgerond) € 129.400.000
Percentage kasgeldlimiet 8,5%
Renterisiconorm € 10.999.000
Conclusie :
Bij het aantrekken van financieringsmiddelen met een rentevastperiode van <= 1 jaar wordt getoetst aan de kasgeldlimiet. Hiermee worden renterisico's op de kortlopende financieringsmiddelen beperkt. In 2027 is op basis van de ramingen sprake van ruime financieringsoverschotten (= saldo in de schatkist van het Rijk). Er kan daarom in 2027 naar verwachting uit eigen financieringsmiddelen worden geput.
Renterisicobeheersing voor de lange termijn: de renterisiconorm
Renterisico's voor de lange termijn ontstaan bij het opnieuw vastzetten van de rente (herfinanciering en/of het afspreken van een nieuwe rentevastperiode). Ter beheersing van dit risico heeft de wetgever bepaald dat in elk jaar voor maximaal 20% van het begrotingstotaal de rente opnieuw kan worden vastgesteld. Doordat in een jaar maximaal 20% mag worden geherfinancierd, ontwikkelt de totale rentelast zich gelijkmatiger en worden schokken in de exploitatie voorkomen.
Decentrale overheden zijn verplicht op basis van deze renterisiconorm te rapporteren aan de provincie op basis van onderstaand model:
Modelstaat B: beheersing renterisico's op langlopende leningen
Bedragen x € 1.000
| Stap | Variabelen berekening norm | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|
|
1 |
Renteherzieningen op vaste schuld |
0 |
0 |
0 |
0 |
|
2 |
Aflossingen |
583 |
583 |
583 |
583 |
|
3 (1+2) |
Renterisico |
583 |
583 |
583 |
583 |
|
4 |
Renterisiconorm |
25.880 |
25.880 |
25.880 |
25.880 |
|
5 (4-3) |
Ruimte onder renterisiconorm |
25.297 |
25.297 |
25.297 |
25.297 |
| Berekening renterisiconorm: |
|
|---|---|
|
Begrotingstotaal 2026 (afgerond) |
€ 129.400.000 |
|
Te hanteren % uitvoeringsregeling |
20% |
|
Renterisiconorm |
€ 25.880.000 |
Conclusie:
De ruimte onder de renterisiconorm biedt voldoende ruimte voor het aantrekken van nieuwe financieringen in de komende jaren.
Koersrisicobeheersing
Koersrisico’s zijn uitgesloten doordat er in 2027 alleen transacties verricht worden, waarbij de oorspronkelijke inleg gegarandeerd is en uitsluitend in de valuta Euro (€).
Kredietrisicobeheersing
Tijdelijk overtollige geldmiddelen worden in 2027 overeenkomstig wet- en regelgeving uitgezet in de schatkist van het Rijk. Hierdoor is het risico op het verlies van geldmiddelen nihil.